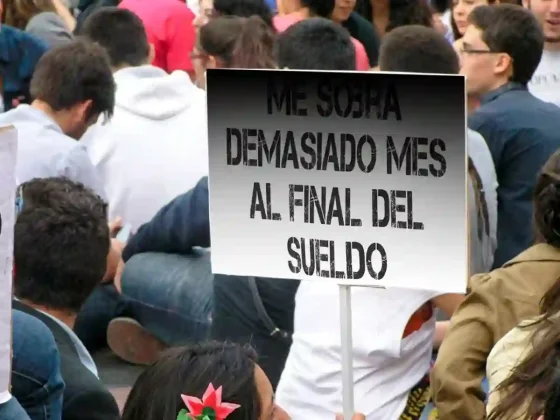
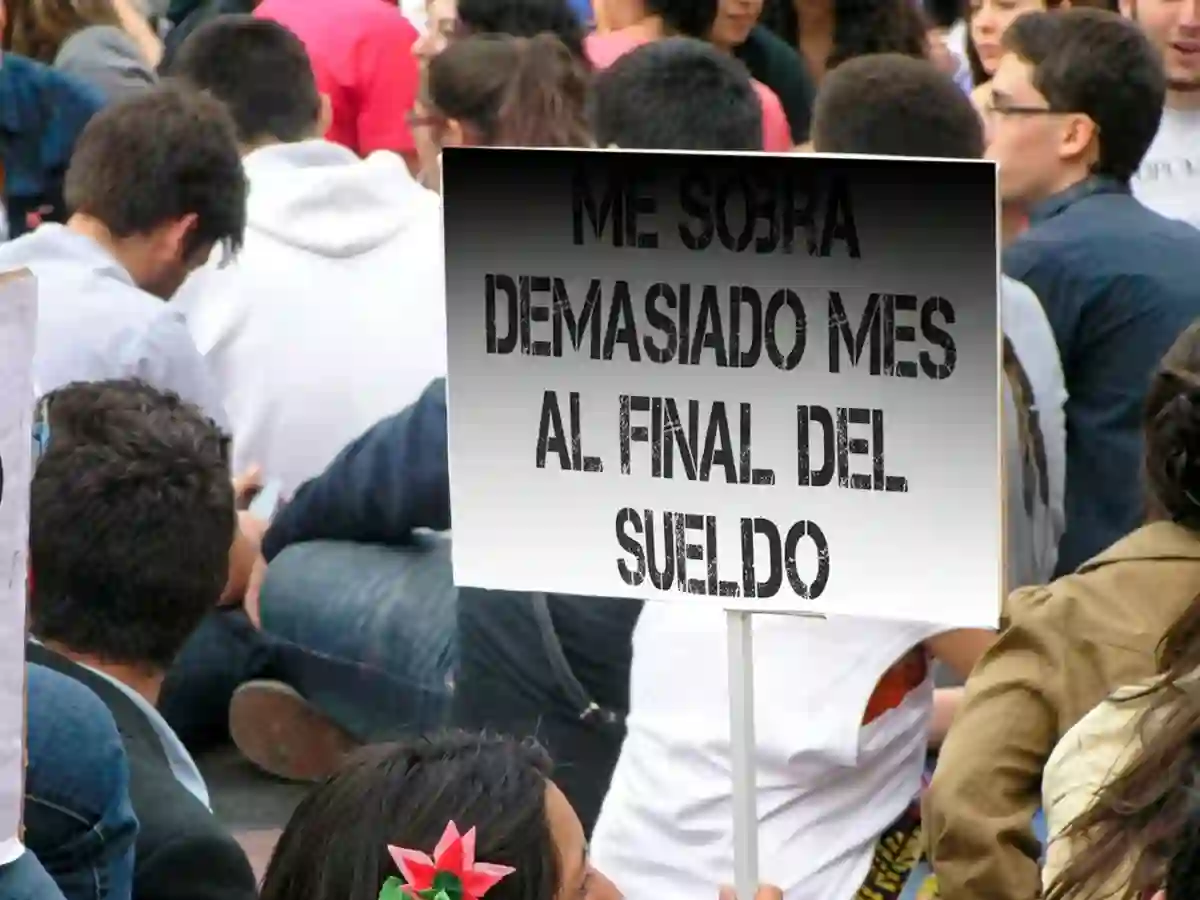
Dos de cada tres argentinos agotan el total de sus ingresos a más tardar el día 20 de cada mes como consecuencia de la constante pérdida del poder adquisitivo frente a la inflación, empujando a más del 56% de los hogares a endeudarse para cubrir necesidades básicas de subsistencia.
El dato surge del más reciente Monitor de Opinión Pública (MOP) elaborado por Zentrix Consultora, que reveló además que casi cuatro de cada diez familias no logran superar los primeros quince días del mes con sus propios recursos financieros, dejando la capacidad de ahorro reducida a menos del 10% de la población nacional.
La radiografía de la crisis en el bolsillo salteño
En provincias del Norte argentino como Salta, donde el peso del empleo informal, los sueldos estatales y el costo del flete en los alimentos condicionan severamente el presupuesto familiar, esta realidad se traduce en mostradores de barrio donde la libreta, la tarjeta de crédito en cuotas para el super y los préstamos informales se volvieron moneda corriente.
El reporte refleja que un aplastante 81,8% de los encuestados sostiene que su salario perdiendo la carrera contra el costo de vida, lo que transformó al endeudamiento en un mecanismo desesperado de supervivencia diaria más que en una herramienta de inversión o consumo planificado.
Financiar la comida y los servicios públicos
Entre las personas que recurrieron al crédito en los últimos seis meses, el 55,1% utilizó esos fondos para comprar alimentos o pagar medicamentos, mientras que un 21,3% se endeudó para no sufrir el corte de servicios públicos como la luz, el agua o el gas.
La brecha social marca desigualdades abismales: en la clase baja, el 59,6% agota sus ingresos antes del día 15 y el 83,3% no llega al día 20, registrando una capacidad de ahorro casi nula (0,9%) y un nivel de endeudamiento del 68,1% destinado principalmente a comida.
La clase media y el impacto de los tarifazos
Por su parte, la clase media registra un 51,4% de hogares que se quedan sin presupuesto antes de fin de mes. En este segmento, el 47,1% debió tomar deuda, destacándose un récord del 29% dedicado exclusivamente a financiar las facturas de servicios y tarifas públicas.
En el extremo opuesto, solo un 20% de la clase alta se queda sin fondos antes de que concluya el mes y más del 61% logra mantener capacidad de ahorro, orientando el uso del crédito hacia la adquisición de bienes durables.
Los jóvenes, el eslabón más frágil del sistema
El segmento de menores de 40 años refleja la situación más crítica de toda la muestra: apenas un 3% logra ahorrar, el 60,9% tomó deuda reciente para subsistir y un 69,1% evalúa de manera marcadamente negativa la marcha económica del país.
Desde Zentrix Consultora advirtieron sobre los riesgos de esta dinámica al señalar que el financiamiento de la deuda con el presupuesto del mes siguiente genera un ciclo que se retroalimenta, convirtiendo a la morosidad en un riesgo estructural para los hogares que usan el crédito como puente.
El reclamo por un marco regulatorio
Frente al desborde de las deudas familiares, un 67% de la población exige la intervención del Estado para poner un freno a los abusos y brindar contención económica.
En cuanto al tipo de respuesta oficial, el 61,3% de los consultados se inclinó por imponer regulaciones más estrictas sobre las condiciones y tasas de otorgamiento de créditos, priorizando el ordenamiento financiero por sobre medidas de condonación de deudas.